* 재무제표를 읽는 사람들의 기사는 작성 후 최소 1주일 경과된 시점에 무료 공개되고 있음에 유의 하시기 바랍니다.
SK아이이테크놀로지의 매출(연결 기준)은 2023년 6,483억원으로 역대 최대를 기록했고 그해 501억원의 영업이익을 냈습니다. 그러나 2024년 2,179억원으로 3분의 1토막이 나면서 2,910억원의 영업적자로 돌아섰고, 2025년에도 2,619억원의 매출을 올리는데 그치면서 2,464억원의 영업적자를 이어갔습니다. 그리고 올해 상반기 매출은 754억원, 전년 동기에 비해 거의 반토막입니다. 영업손실은 1,368억원에 달합니다. 실적 추락이 매우 충격적인 수준입니다.
SK아이이테크놀로지는 리튬이온전지 분리막을 만드는 회사죠. 고객은 전기차 배터리 회사입니다. 사업보고서에는 A계열 고객이 매출의 54%, B계열과 C계열 고객이 각각 18%와 16%를 차지하고 있습니다. 회사는 주요 고객과 거래규모가 영업기밀이라며 매출처의 명칭을 밝히지 않았습니다만, 우리는 최대 고객이 누군지 이미 알고 있습니다.
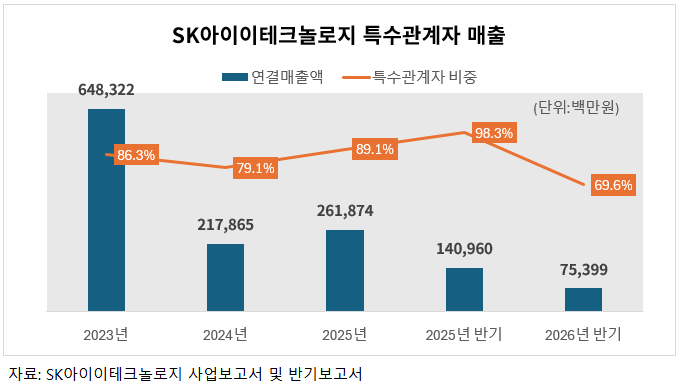
SK아이이테크놀로지의 올해 상반기 특수관계자향 매출은 524억 5,511만원, 전체 매출의 69.6%에 달합니다. 그리고 그 중 대부분은 SK온과 그 자회사들을 향하고 있습니다. 특히 헝가리 코마롬 제2공장을 운영하는 SK Battery Manufacturing Kft와 미국 조지아주 배터리 생산 거점 자회사인 SK Battery America, Inc로 판매하는 물량이 가장 많습니다. C계열로 표시된 고객은 중국 배터리 기업인 EVE에너지와 합작법인으로 설립한 Huizhou EVE United Energy Co., Ltd.일 가능성이 높습니다. SK온 지분 49%로 설립되었는데 SK온이 올해 6월에 이 지분 전량을 EVE에너지에 넘기고 대신 옌청 법인(SK On Jiangsu) 지분 100%를 확보하는 지분 맞교환을 했습니다. 하반기부터는 특수관계자향 매출에서 빠지겠군요.
SK아이이테크놀로지 매출에서 SK온 등 계열 내 특수관계자가 차지하는 비중은 막대합니다. 최대 매출을 기록한 2023년에는 86.3%, 지난해에는 89.1%에 달했습니다. 그런데 왜 올해 들어서는 특수관계자 매출 비중이 크게 낮아졌을까요? 바로 미국 포드사와의 합작 공장이었던 BlueOval SK향 매출이 완전히 사라졌기 때문입니다.
지난해 BlueOval SK향 매출은 3분기 부분 가동을 시작한 켄터키 1공장을 위한 것이었습니다. 그런데 지난해 12월 SK온과 포드가 자산분할을 하면서 켄터키 공장은 포드가 가져가기로 정리가 되었고, SK온이 100% 지분을 보유하게 된 BlueOval SK는 SK on Tennessee로 사명을 변경했는데, 이 회사가 소유한 테네시 공장은 상업 가동 일정이 연기된 상태입니다. 공장이 가동하기 전이니 SK아이이테크놀로지의 분리막을 살 수가 없죠.
SK아이이테크놀로지는 SK온에 분리막을 공급하는 것이 존재 이유인 회사입니다. 그러니까 매출이 2024년 이후 추락한 것은 엄밀히 말해 중국업체의 난립과 그로 인한 경쟁력 하락이라고 볼 수 없습니다. 캡티브 마켓(Captive Market)인 모회사 계열사 SK온이 전기차 캐즘과 공장 가동률 하락으로 분리막 발주를 급격히 줄였기 때문이죠.
SK온의 배터리 생산이 늘어나 다시 2023년 수준으로 분리막을 사줄 수 있으면 SK아이이테크놀로지도 턴어라운드할 수 있습니다. SK아이이테크놀로지가 계열의 우산 아래에서 벗어나 다른 배터리 업체에 대한 매출을 크게 늘리지 않는 한, SK온의 회생이 SK아이이테크놀로지 턴어라운드의 필요충분조건인 셈입니다.
그렇다면 결국 전기차 캐즘이 문제일까요? SK온의 회복과 SK아이이테크놀로지의 턴어라운드역시 전기차 수요에 전적으로 달려 있을까요? 꼭 그런 것 같지는 않습니다. 전적으로 전기차 수요 문제라면 SK온 뿐만 아니라 다른 배터리 업체들도 배터리 생산이 줄어야 합니다. 그런데 글로벌 시장조사업체인 SNE리서치가 올해 7월 발표한 글로벌 전기차용 배터리 사용량은 정반대의 숫자를 보여주고 있습니다.
글로벌 Top 10 전기차 배터리업체의 올해 상반기 사용량은 608.3Gwh로 전년 동기에 비해 무려 20%가 늘었습니다. 10개 업체 중 9개 업체의 사용량이 증가했는데, 유일하게 사용량이 감소한 업체가 SK온입니다. SK온은 지난해 상반기 20.4Gwh에서 19Gwh로 역성장하면서 시장점유율도 4.4%에서 3.1%로 밀렸고, 글로벌 순위 역시 지난해 6위에서 8위로 하락했습니다.
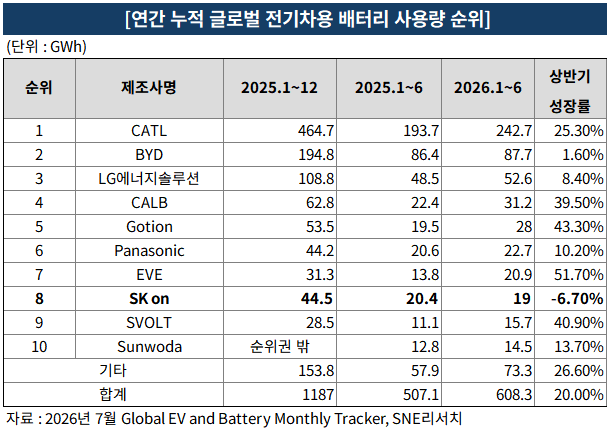
물론 여기에도 중국 변수가 있습니다. Top 10 업체 중 7개 업체가 중국회사입니다. 중국이 세계 최대 전기차 시장이니 중국 배터리업체들이 전기차캐즘에서 자유로울 수 있습니다. 그런데 국내업체인 LG에너지솔루션과 일본업체인 파나소닉의 사용량도 전년 동기에 비해 늘었습니다. 그렇다면 전기차 캐즘이 완화되고 있다고 보아야 할 것 같은데, SK온만 유독 지독한 부진에서 빠져 나오지 못하고 있습니다.
LG에너지솔루션은 ESS 판매 강화로 부족한 매출을 채우고 있는 것으로 알려져 있고, 파나소닉은 데이터센터 배터리 매출이 올해 차량용 배터리 매출을 넘어설 것이라는 전망이 나오고 있습니다. SK온의 배터리 부문 공장 가동률은 올해 상반기 36.4%에 그쳤습니다. 2025년 48.7%에서 더 낮아졌습니다. SK온 공장의 가동률이 올라가지 않으면 SK아이이테크놀로지의 분리막 매출 역시 고개를 들 수 없는 게 지금의 상황입니다.
회계법인은 SK아이이테크놀로지가 2029년에 매출 7,116억원, 영업이익 411억원으로 턴어라운드를 할 것으로 전망했습니다. 올해 추정 매출이 1,407억원인데 3년만에 5배 이상 늘어날 걸로 본 겁니다. SK아이이테크놀로지의 매출처에 대변혁이 일어나지 않는다면 매출의 70~90%를 차지하는 SK온의 배터리 공장이 풀가동되어 SK아이이테크놀로지의 분리막을 대량 구매하는 전제가 성립해야 합니다. 다시 말해 회계법인의 SK아이이테크놀로지 가치평가는 SK온 배터리사업의 극적인 부활을 가정한 논리인 셈입니다.
* 재무제표를 읽는 사람들이 제작하는 모든 콘텐츠의 저작권은 DRCR(주)에 있습니다.
