* 재무제표를 읽는 사람들의 기사는 작성 후 최소 1주일 경과된 시점에 무료 공개되고 있음에 유의 하시기 바랍니다.
상장사 간 합병은 자본시장법상 기준주가(시가)로 합병비율을 산정하는 걸 원칙으로 합니다. 외부평가기관으로부터 기업가치를 평가받을 법적인 의무가 없죠. 하지만 SK이노베이션은 SK아이이테크놀로지와 합병을 위해 삼일회계법인과 삼정회계법인의 평가를 굳이 받았고, 개정 상법에서 신설한 이사의 주주 충실의무 및 법무부 가이드라인에 따른 실질적 공정성을 확보했다는 면책 논리를 폈습니다. 그렇다면 회계법인이 검증한 그 수익가치는 과연 현실적일까요?
SK이노베이션 측 자문을 맡은 삼일회계법인은 합병비율(SK이노베이션 1주당 SK아이이테크놀로지 1주의 가치)의 범위를 0.0740604~0.1770860로 봤습니다. SK아이이테크놀로지 측 자문을 맡은 삼정회계법인은 0.1095925~0.1257201이라고 추정했죠. 삼일회계법인의 범위는 매우 넓고, 삼정회계법인의 범위는 꽤나 좁습니다. 그리고 기준주가로 정한 합병비율 0.11745는 절묘하게 두 회계법인이 내놓은 범위 안에 있습니다.
삼일회계법인의 최소값 0.0740604는 SK이노베이션 추정 주당가치의 최고값과 SK아이이테크놀로지의 추정 주당가치의 최대값의 비율입니다. 반대로 0.1770860은 SK이노베이션의 최저값과 SK아이이테크놀로지의 최저값의 비율이죠. 합병비율의 범위를 이런 방식으로 구하는 게 통상적이기는 합니다만, 두 회사에 관한한 이 범위는 논란의 여지가 있습니다.
SK아이이테크놀로지 연매출의 대부분은 SK온의 주문에 의해 발생합니다. SK아이이테크놀로지 기업가치가 오르려면, SK온의 공장이 쌩쌩 돌아가야 하고, 이건 SK온의 모회사인 SK이노베이션의 기업가치에 굿 뉴스가 됩니다. 반대로 SK온의 공장 가동률이 낮으면, SK이노베이션의 주가에는 악재가 되고 SK아이이테크놀로지 매출은 감소할 것입니다.
삼일회계법인은 SK이노베이션 기업가치가 최고점(최저점)일 때와 SK아이이테크놀로지 기업가치가 최저점(최고점)일 때를 비교해 합병비율을 정했는데, 비현실적인 것 같고요. 오히려 두 회사 주가는 같은 방향으로 움직일 가능성이 더 높다고 보는 게 합리적일 것입니다.
또한 기업가치를 산정할 때 매우 중요한 변수가 할인율(WACC)인데요. 할인율은 거시경제 변수인 금리의 영향과 개별 기업의 시장위험에 의해 결정되죠. 금리가 변하면 모든 기업의 할인율에 같은 방향의 영향을 주게 되죠. 그런데 WACC의 민감도 범위를 ±0.5%포인트로 적용해 합병비율의 범위를 더욱 넓혀 놓았습니다.
삼정회계법인은 WACC와 영구성장률의 민감도 구간을 ±1.0%포인트로 삼일회계법인보다로 2배 넓게 주었음에도 합병비율 범위가 훨씬 좁게 나왔습니다. 양사의 금리 환경을 동시에 움직이는 동일 시나리오 매칭(동기화 매트릭스)을 적용했기 때문입니다. 그런데 그 범위의 최고값이 0.1257201로 자본시장법에 의한 합병비율을 아슬아슬하게 감싸고 있습니다. 주식시장에서 형성된 주가가 조금만 달랐어도 범위를 벗어났을 지 모릅니다.
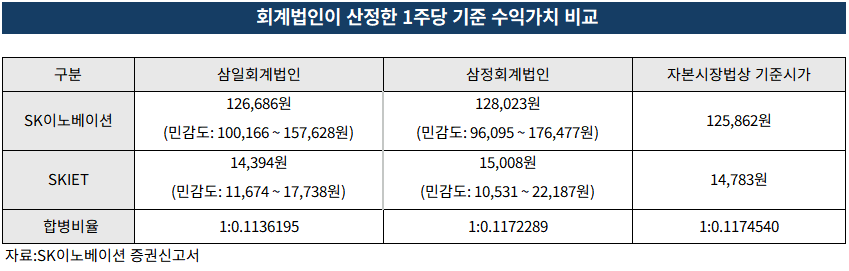
삼정회계법인이 뽑아낸 주당 공정가치는 SK이노베이션이 12만 8,023원이고 SK아이이테크놀로지가 1만 5,008원입니다. 합병비율이 0.1172289가 나옵니다. 자본시장법에 의한 합병비율과 거의 같습니다. 소수점 셋째 자리까지 일치합니다. 미리 정해 놓고 모델을 맞추지는 않았겠지만, 의혹을 살 만한 대목이기는 하죠.
미래 현금흐름의 현재가치(DCF)로 기업가치를 정할 때는 통상 향후 5년간의 현금흐름의 현재가치를 추정하고, 5년 이후의 현금흐름은 불확실성이 너무 크기 때문에 일정한 성장률이 영구히 지속된다는 아주 단순한 가정하에 영구가치를 뽑아내 더합니다. 그런데 삼일회계법인과 삼정회계법인은 SK이노베이션에 대해서는 2030년까지 4.75년의 현금흐름을 추정했고, SK아이이테크놀로지에 대해서는 2035년까지 9.75년을 추정기간으로 잡았습니다.
회계법인이 다른데 왜 같을까요? 가장 합리적인 추정은 회사가 제공한 향후 10개년 사업계획을 근거로 두 회계법인이 평가를 했기 때문일 것입니다. 실제로 회계법인의 기업가치 평가는 회사가 제공한 미래 사업계획 데이터를 근거로 하는 게 일반적입니다. 향후 몇 년간의 매출액과 원가를 회계법인이 스스로 추정해 평가하는 경우는 아마 거의 없을 겁니다.
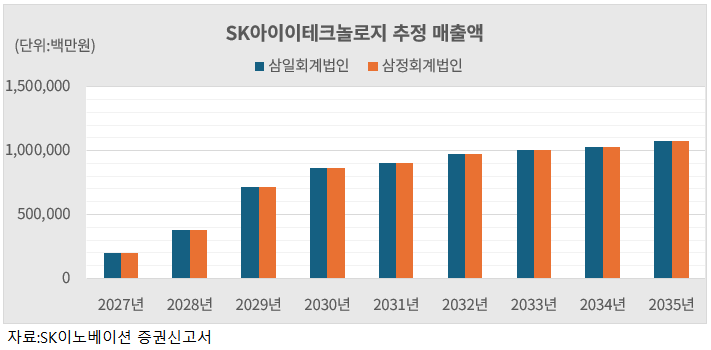
실제로 두 회계법인의 SK아이이테크놀로지 추정 매출액을 대조해 보면 같은 데이터를 썼다는 걸 알 수 있습니다. 2027~2030년까지는 백만원 단위까지 사실상 일치합니다. 특히 매출액의 기초가 되는 판매량 데이터는 100% 같습니다.
다만, 매출원가와 판매관리비 등의 비용의 추정값은 두 회계법인에서 약간의 차이가 나타나더군요. 그 결과 영업이익 추정값도 약간의 차이가 나기는 하지만 매우 근사한 값이고, 2028년까지 적자였다가 2029년에 흑자전환하고, 이후 흑자 폭이 확대되는 흐름은 완전히 같습니다. 추정 마지막 해인 2025년의 영업이익도 2,533억원(삼일)과 2,539억원(삼정)으로 거의 같죠. 회사가 제시한 사업계획에 2029년이 흑자전환의 해라고 써 있었을 것이라고 의심하셔도 좋습니다.
기업가치 평가에서 추정기간은 통상 5년인데 왜 SK아이이테크놀로지에게는 10년의 긴 추정기간을 적용했을까요? 그 이유에 대해 회계법인은 ‘폴란드 공장의 정상 가동률 도달 및 중국산 제품 영향 완화에 따른 시장 정상화 반영(삼일)’이라거나 ‘2차전지 산업의 중장기적인 수요회복 추이 반영(삼정)’이라고 적었습니다만, 보다 현실적인 이유를 떠올려 볼 수 있습니다.
SK아이이테크놀로지는 2028년까지 적자를 예상하고 있습니다. 2029년 흑자(411억원 예상)로 돌아선다고 봤지만 2030년까지를 추정기간으로 잡으면 이 기간에 산출되는 기업가치는 매우 미미합니다. 2030년 이후의 영구가치의 출발점은 2030년의 예상실적인데, 출발점이 낮으면 영구가치 역시 낮을 수 밖에 없습니다. 통상 영구가치는 0%~1%의 영구 성장률을 적용해 구하거든요. 사실 일반적으로 권장되는 가정은 영구성장율을 0%로 적용하는 것이고요. 1%면 좀 낙관적인 가정을 한 걸로 볼 수 있습니다. SK아이이테크놀로지의 경우 추정기간을 5년으로 끊어버리면 회사가 정상적인 안정적 현금창출 상태에 도달하기 이전이 되고 그로 인해 최종적인 기업가치가 매우 낮은 숫자로 나왔을 겁니다.
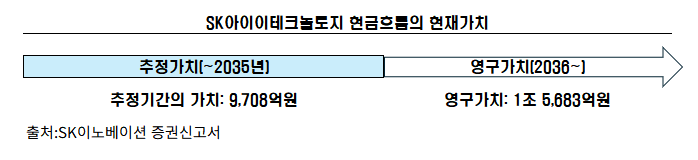
삼일회계법인의 평가에 따르면 SK아이이테크놀로지의 향후 10년간 추정 현금흐름의 현재가치는 9,708억원이 나왔습니다. 기업가치의 38%에 해당하죠. 나머지 1조 5,683억원(62%)은 10년 뒤인 2036년 이후의 영구가치에서 나옵니다. 기업가치 대부분이 영구가치로 채워졌는데, 이 가치는 추정의 영역이 아니라 가정의 영역이라고 보는 게 적절합니다. 삼정회계법인의 결과에서도 추정기간의 가치와 영구가치의 비율이 삼일회계법인과 대동소이합니다.
* 재무제표를 읽는 사람들이 제작하는 모든 콘텐츠의 저작권은 DRCR(주)에 있습니다.
